甚麼情況可以先了解?
一直還最低還款
先整理每張卡結欠、利息、最低還款及到期日,避免只留意單一月份供款。
多筆供款同時到期
把不同銀行或財務公司的還款責任放在同一份清單,睇清總負擔。
收入或家庭需要轉變
用現時收入與必要開支重新整理;自僱及小店個案要分清營業收入、成本與家庭用款。
債務整理、協商、IVA,分別係乜?
| 方向 | 主要內容 | 需要留意 |
|---|---|---|
| 收支及債務整理 | 建立債務、收入、生活支出與到期日概況。 | 整理資料本身,不會改變現有還款責任。 |
| 與債權人商討安排 | 可先聯絡主要債權人了解是否有調整條款或還款時間表的空間。 | 須獲債權人同意;書面條款及法律效果應另行確認。 |
| 個人自願安排(IVA) | 《破產條例》下的正式程序,經代名人及法院程序提出償債建議。 | 並非一般口頭協商;需相關專業人士評估。 |
| 破產方案評估 | 無力償債時,需要了解法定程序、後果與其他選項。 | 有資產、工作及生活方面的影響,應先徵詢獨立意見。 |
由混亂資料,整理出可討論的問題。
確認最迫切的事項
先了解是否有即將到期供款、收入空窗或已收到追討文件,釐清需要先問甚麼。
整理收支與債務清單
把收入、必要生活開支、債權人、欠款及每月還款逐項列明;資料不足的部分先標示。
了解評估方向
對照實際現金流,討論需要向債權人或合資格專業人士查詢的選項與限制。
先確認服務,再決定委託
了解具體範圍、費用、第三方安排及跟進方式;方案與收費以實際確認為準。
| 衡策協助整理與了解 | 由客戶/相關人士處理 |
|---|---|
| 梳理資料與問題清單 | 客戶提供真實、完整資料及核對紀錄。 |
| 了解還款安排的查詢方向 | 債權人決定是否接受任何還款條款。 |
| 按需要查詢法律轉介 | 具體法律意見及正式程序由相關合資格人士評估承辦。 |
衡策非放債人,不直接提供貸款;諮詢不代表已獲任何債權人批准。
諮詢前,先準備這幾類概況。
清單只供本頁整理,勾選不會上傳;實際文件要求以承辦方及官方指示為準。
用生活處境,理解整理的起點。
以下海報人物及金額為假設示例,不代表真實個案、批核或減供結果。金額為港元,還款與生活開支分開計算。
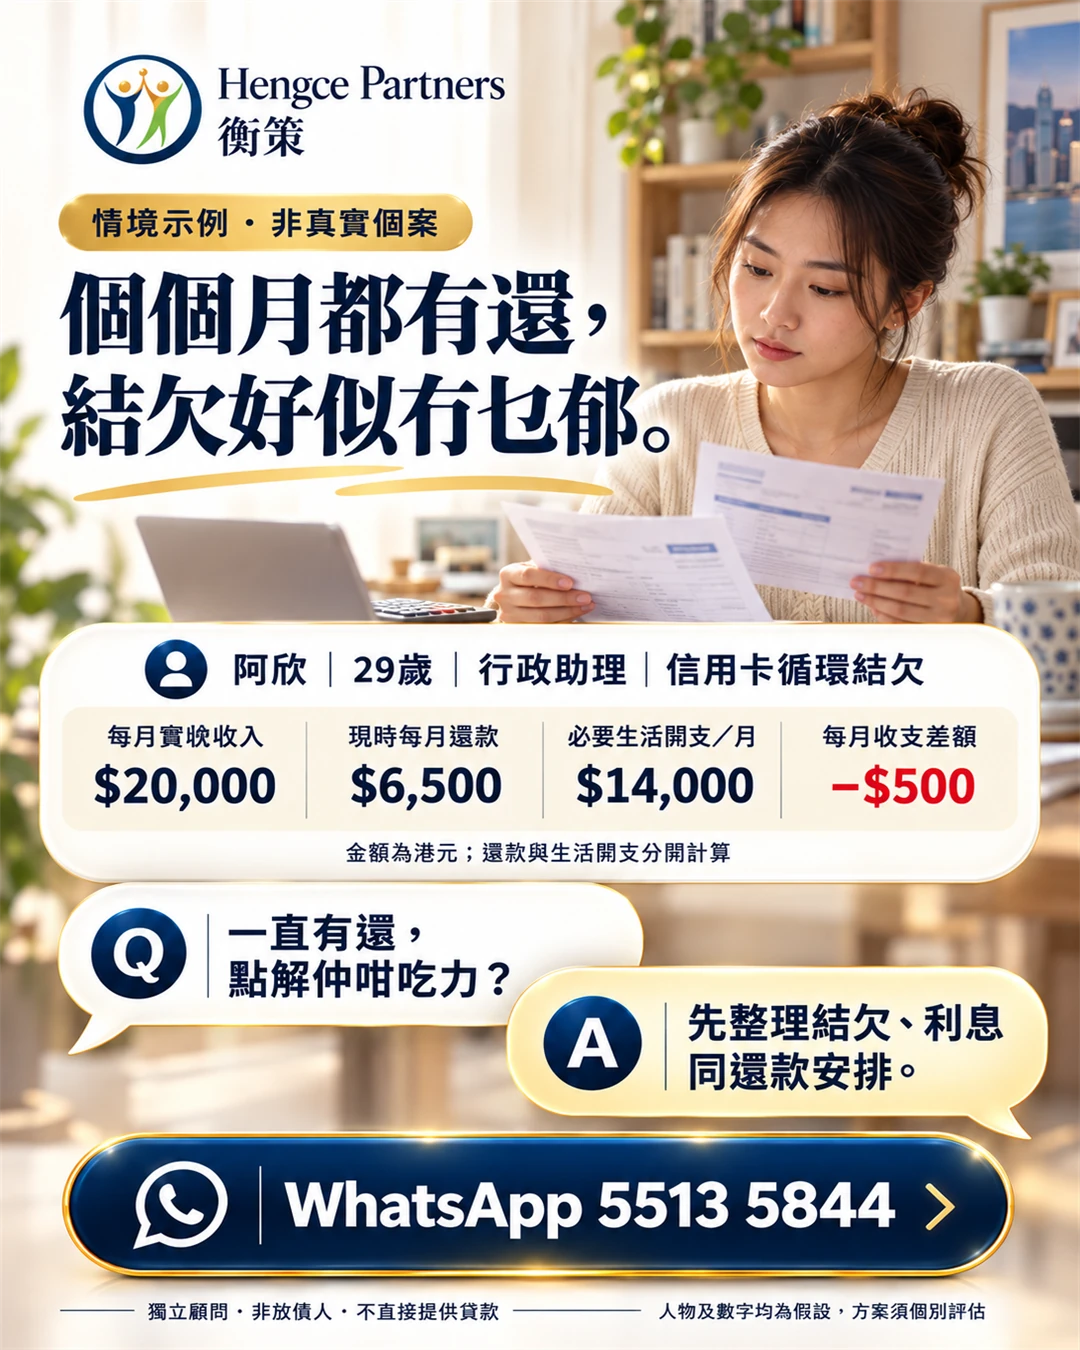
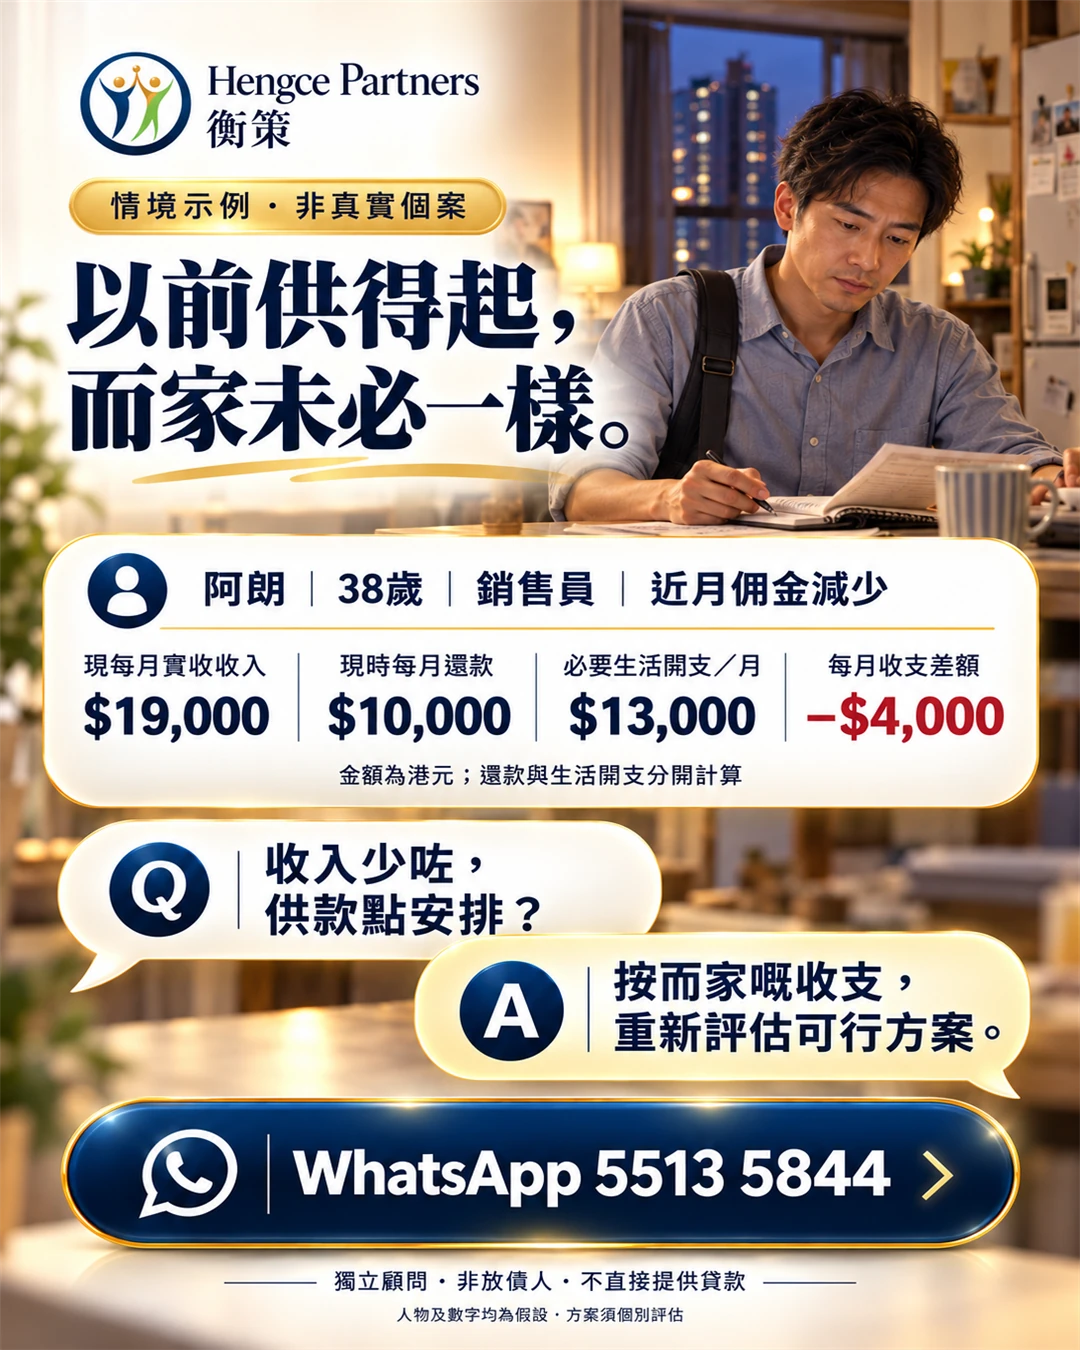
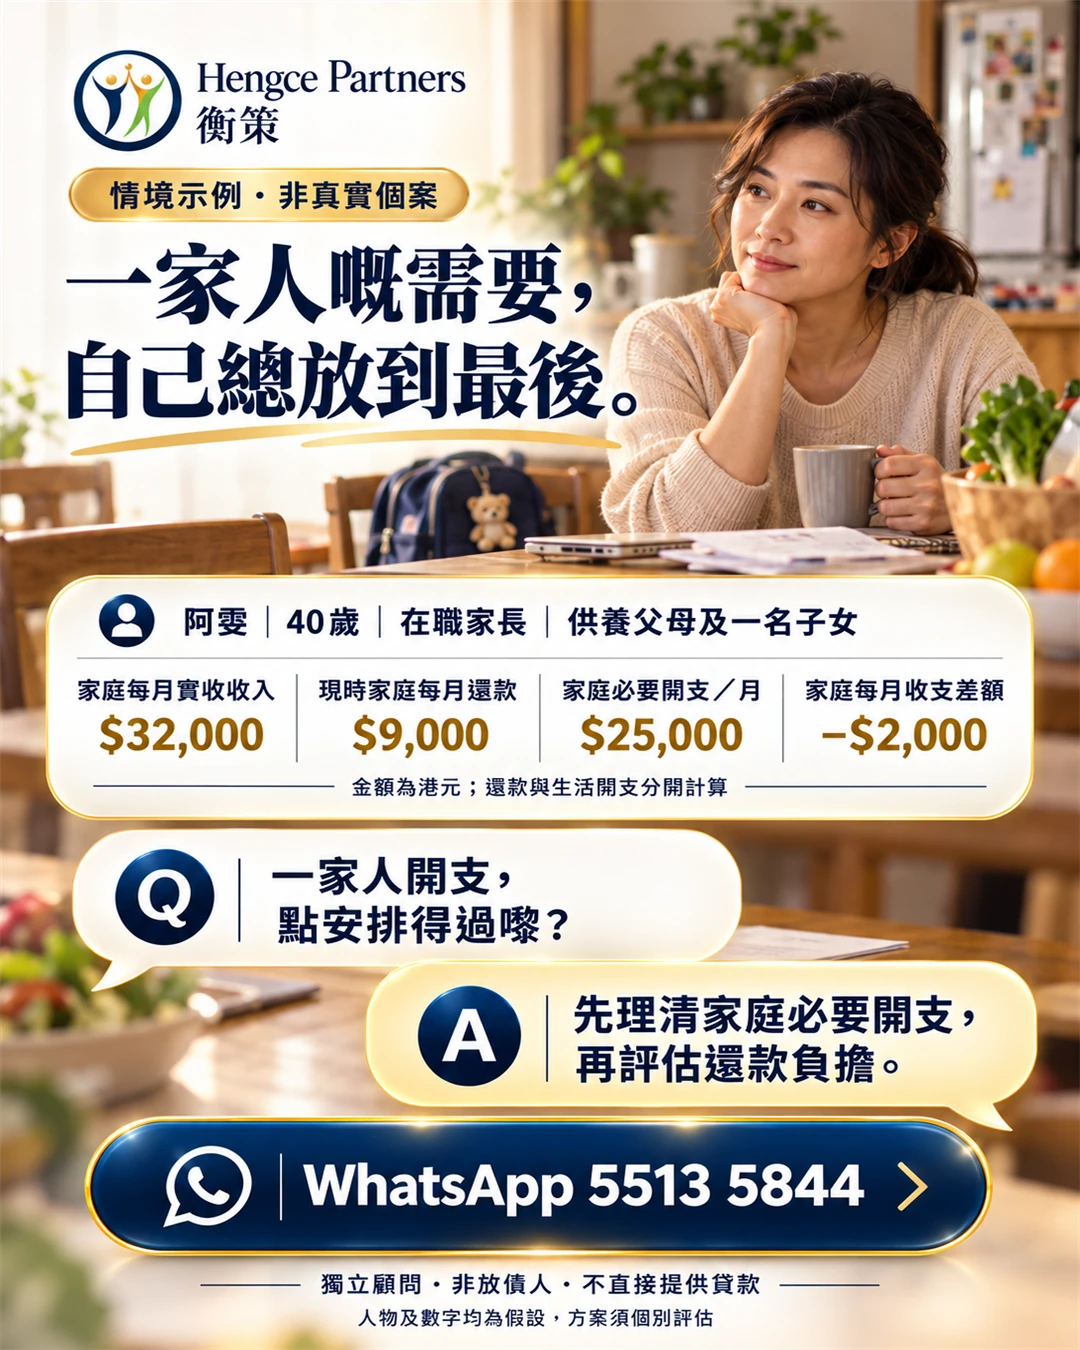
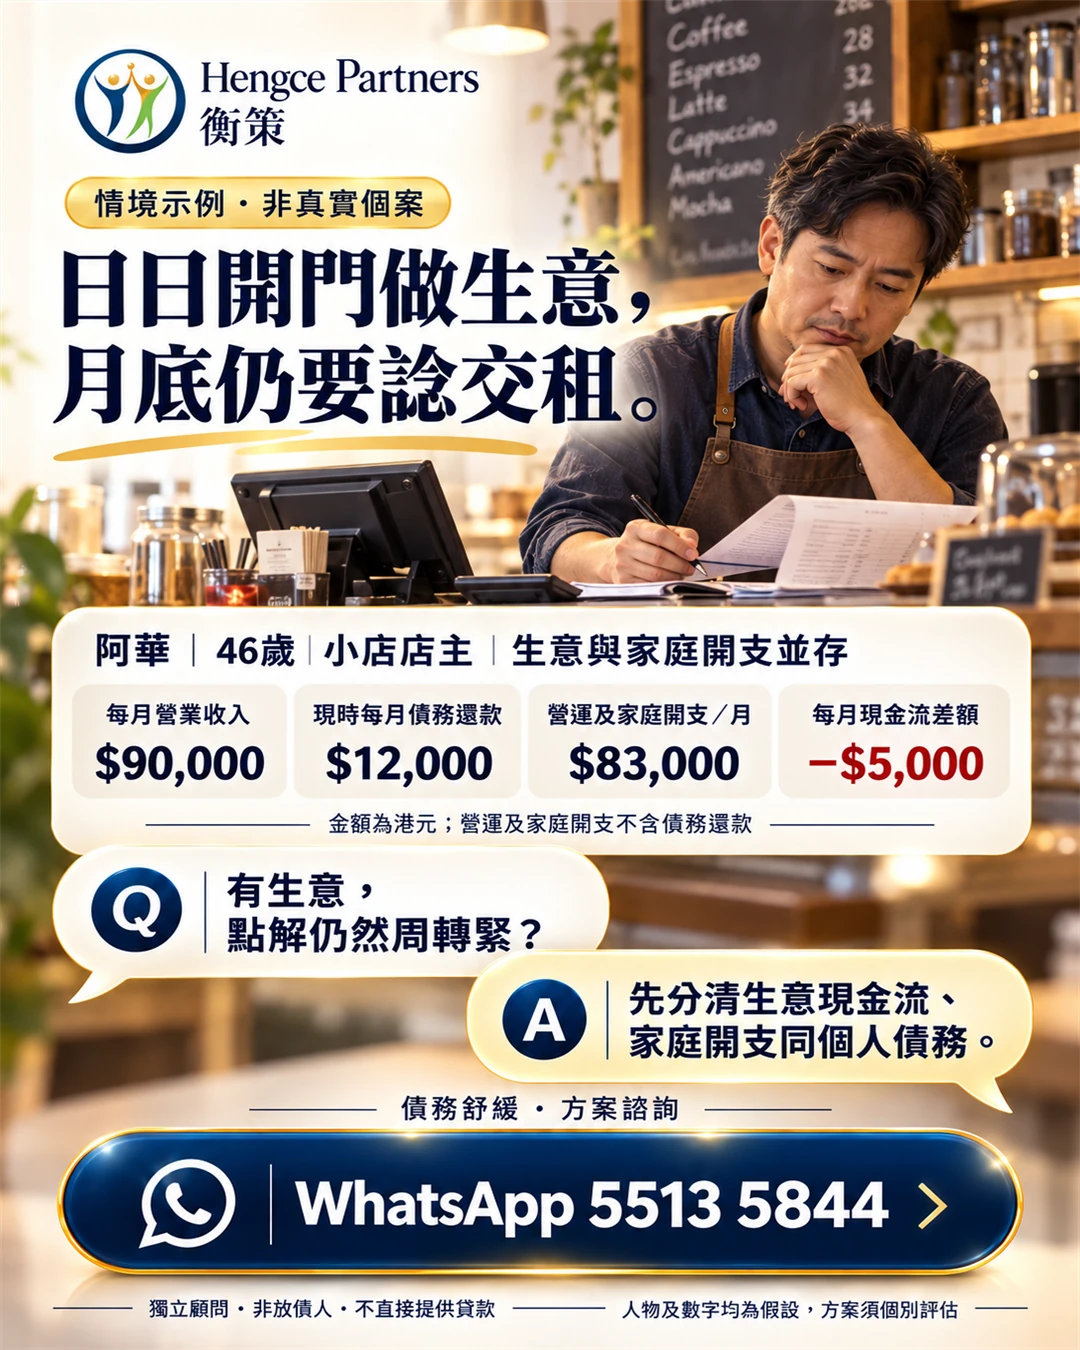
先睇清每月差額。
決定前,先問清楚。
係咪可以保證減供、減息或豁免?
不可以。任何安排須按個別情況評估,並取得相關債權人同意。示例或初步對話不構成批准。
債務舒緩即係再借一筆錢?
不一定。整理及了解還款安排,與新增貸款是不同事情。衡策不直接提供貸款,亦不保證任何融資結果。
收到法院文件,可以等諮詢之後先理?
應先留意文件期限並及時諮詢執業律師。一般顧問對話不會暫停任何法定或法院期限。
顧問費同貸款中介費有咩分別?
要按服務實際性質及同貸款交易的關係判斷,不能單憑名稱決定。請先閱讀法規保障頁的官方收費提醒,再確認服務範圍及收費。
資料核對日期:2026年11月1日。本文為一般服務及法規介紹,不構成個別法律、投資或財務意見。法例、費用及行政要求可能更新,請以最新官方公布及個別專業意見為準。